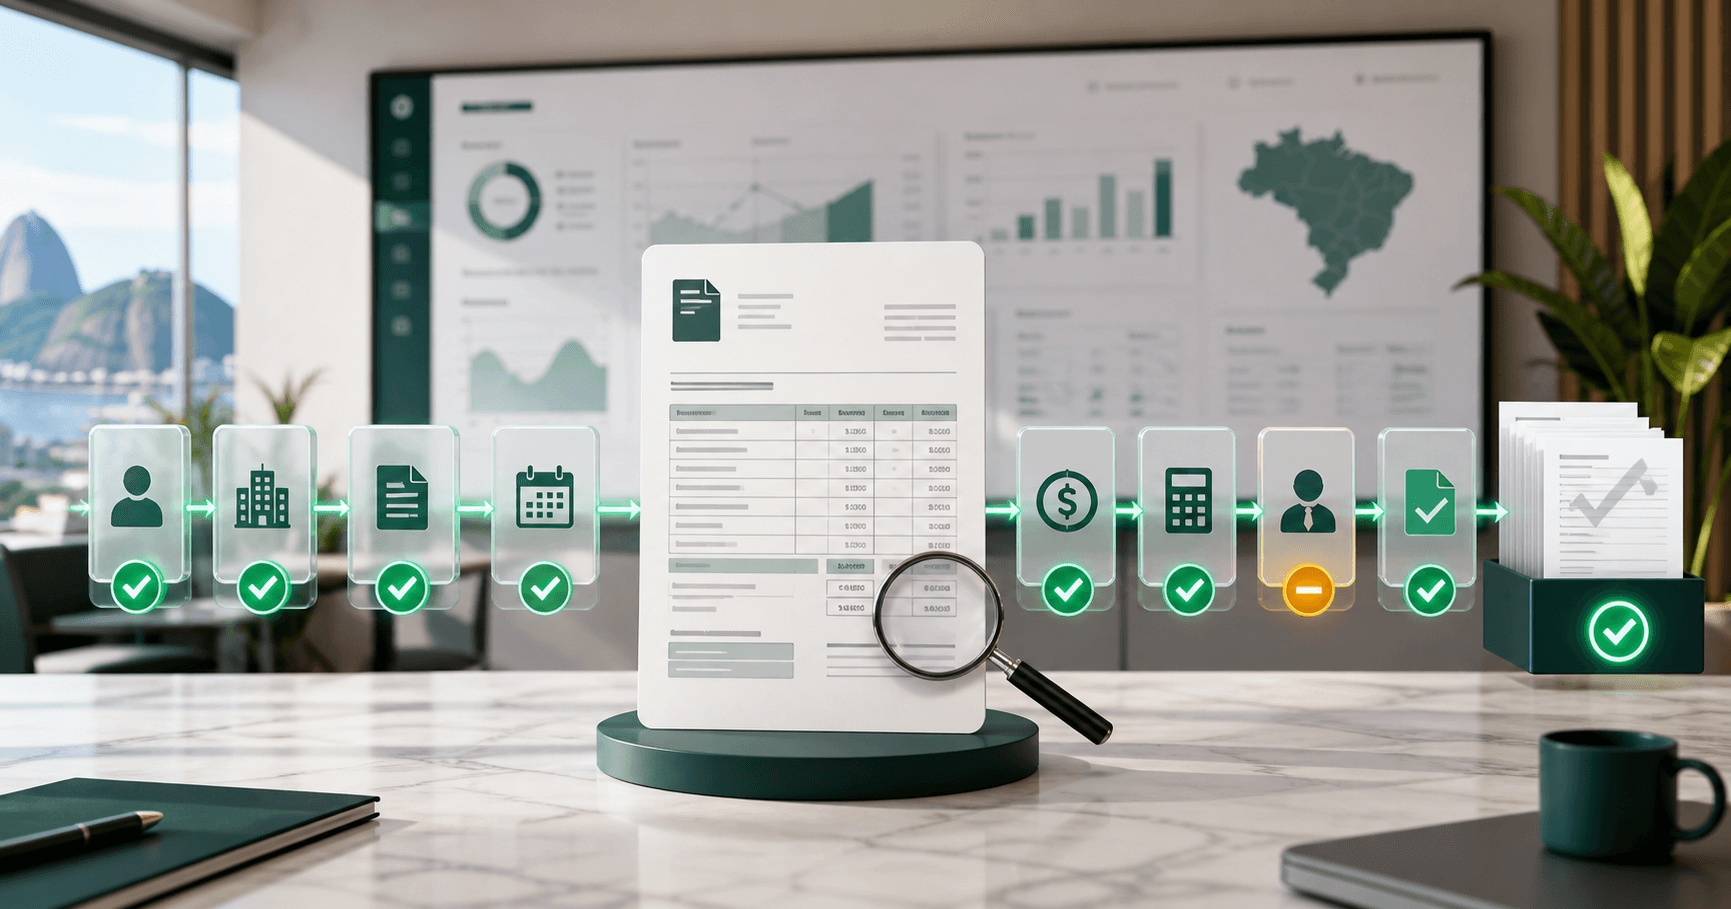
Pagar um prestador PJ não é só fazer uma transferência. A empresa paga contra uma nota fiscal emitida pelo CNPJ do prestador, no valor e na competência previstos em contrato, desconta as retenções que a lei exige e guarda a prova de tudo isso. Quando uma dessas peças falha, o problema aparece depois: na contabilidade, na fiscalização ou no próprio prestador cobrando diferença.
Este guia organiza o processo de ponta a ponta para quem cuida de contas a pagar ou de RH: o que precisa existir antes do primeiro pagamento, os oito passos de cada ciclo, uma visão geral das retenções na fonte e os erros que mais geram retrabalho. Os temas que já têm guia próprio no blog aparecem resumidos, com o link para aprofundar.
💡 Ponto-chave
Resposta direta: no Brasil, a empresa paga o PJ contra nota fiscal, conforme o contrato, descontando as retenções aplicáveis ao serviço e ao regime do prestador, pela conta PJ da empresa para a conta do CNPJ do prestador, e guarda o comprovante vinculado à nota. Antes de pagar, confira CNPJ, valor, competência e descrição da nota e registre quem aprovou.
O que precisa existir antes de pagar
Três coisas precisam estar prontas antes do primeiro pagamento. Sem elas, cada ciclo vira uma negociação caso a caso.
- Contrato de prestação de serviços: define objeto, valor, periodicidade, data de pagamento e o que acontece se a nota atrasar. É a referência contra a qual cada nota é conferida.
- Cadastro do prestador: razão social, CNPJ ativo, regime tributário (Simples Nacional ou não), município do estabelecimento e dados bancários de uma conta vinculada ao CNPJ — não à pessoa física do sócio.
- Nota fiscal da competência: em regra, a NFS-e emitida pelo prestador para o mês de referência do serviço. É ela que sustenta a despesa na contabilidade da empresa.
A pergunta mais comum nessa etapa é se dá para pagar antes de a nota chegar. O guia sobre pagamento sem nota explica os riscos e as exceções. Já o checklist de validação detalha o que conferir em cada campo da NFS-e.
- Empresa pode pagar PJ sem nota fiscal?Riscos fiscais de pagar antes da nota e como tratar exceções.
- Como validar nota fiscal de prestador de serviçoChecklist campo a campo para conferir a NFS-e antes do pagamento.
Passo a passo para pagar PJ
O fluxo abaixo vale para um prestador ou para cem. O que muda com o volume é o quanto dele precisa ser automatizado, não a ordem dos passos.
Receba a nota fiscal por um canal único
O prestador envia a NFS-e (Nota Fiscal de Serviço eletrônica) da competência por um canal só — portal, e-mail dedicado ou sistema. Nota que chega por vários caminhos é a origem mais comum de pagamento em duplicidade.
Confira CNPJ, valor, competência e descrição
Compare a nota com o contrato e o cadastro: CNPJ do prestador e do tomador, valor combinado, mês de referência e descrição compatível com o serviço contratado. Divergência volta para o prestador corrigir antes de seguir.
Identifique as retenções aplicáveis
Verifique se o serviço e o regime tributário do prestador exigem retenção de IRRF, PIS/COFINS/CSLL, INSS ou ISS, e calcule o valor líquido a pagar. Na dúvida, a regra vem do contador, não da planilha do mês anterior.
Aprove conforme a alçada
O responsável pelo contrato atesta que o serviço foi prestado e, conforme o valor, um ou mais aprovadores liberam a nota. A aprovação registrada é o que permite responder depois quem autorizou cada pagamento.
Programe o pagamento do valor líquido
Lance a conta a pagar com o valor líquido, a data de vencimento prevista no contrato e o centro de custo. O valor bruto da nota e as retenções ficam registrados separadamente.
Pague pela conta da empresa para a conta do CNPJ
Use PIX, TED ou boleto, sempre da conta PJ da empresa para a conta vinculada ao CNPJ do prestador. Com muitos prestadores no mesmo ciclo, pague em lote em vez de transferências avulsas.
Guarde o comprovante e concilie
Vincule o comprovante à nota e à conta paga e confira o extrato bancário contra as obrigações do mês. O pagamento só está encerrado quando o débito no banco bate com a nota aprovada.
Recolha os tributos retidos
O valor retido não pertence à empresa: ele precisa ser recolhido nas guias e nos prazos de cada tributo e informado nas obrigações acessórias. Reter e não recolher é pior do que não reter.
Os passos de conferência e aprovação são os que mais travam o fechamento mensal de PJs. O guia de fluxo de aprovação mostra como desenhar alçadas e responsáveis sem criar gargalo.
- Fluxo de aprovação de nota fiscal de prestador PJQuem confere, quem atesta e quem aprova, com alçadas por valor.
Retenções na fonte: visão geral
Retenção na fonte é quando a empresa que contrata o serviço desconta um tributo do valor da nota e o recolhe em nome do prestador. O prestador recebe o valor líquido. Se a empresa deixa de reter quando deveria, a responsabilidade pelo tributo pode recair sobre ela. A tabela abaixo é um mapa de orientação, não uma regra de cálculo.
| Tributo | Quando costuma se aplicar | Observação |
|---|---|---|
| IRRF (Imposto de Renda Retido na Fonte) | Serviços profissionais listados na legislação, prestados por pessoa jurídica | Regra geral de 1,5% sobre o valor do serviço; a lista de serviços e as exceções precisam ser verificadas caso a caso |
| PIS/COFINS/CSLL | Serviços listados no art. 30 da Lei 10.833/2003, como limpeza, conservação, segurança e serviços profissionais | 4,65% no total (somando os três); há dispensas e particularidades previstas em norma |
| INSS | Cessão de mão de obra ou empreitada | 11% sobre o valor dos serviços; fora de cessão de mão de obra ou empreitada, em regra não há essa retenção |
| ISS | Depende do tipo de serviço e da legislação do município, com base na LC 116/2003 | Alíquota e obrigação de reter variam por município; veja o guia específico de ISS |
Uma regra que simplifica boa parte dos casos: prestadores optantes pelo Simples Nacional, em regra, não sofrem retenção de PIS/COFINS/CSLL nem de IRRF. Por isso o regime tributário precisa estar no cadastro e ser conferido periodicamente, já que o prestador pode sair do Simples. INSS e ISS seguem regras próprias e não entram nessa dispensa automaticamente.
Este conteúdo é informativo e não substitui orientação contábil ou tributária. As regras de retenção mudam, têm exceções por tipo de serviço, regime e município, e a aplicação ao seu caso deve ser confirmada com o contador da empresa.
- Quando reter ISS na nota fiscal de serviçoGuia prático sobre local de incidência e retenção do ISS.
Erros comuns no pagamento de PJ
- Pagar sem nota fiscal: a empresa fica com uma saída de caixa sem documento que a sustente e depende da boa vontade do prestador para regularizar depois.
- Pagar na conta pessoa física do sócio: o pagamento deixa de corresponder ao CNPJ que emitiu a nota e enfraquece a separação entre contratação PJ e pessoa física. Os dados bancários devem estar vinculados ao CNPJ.
- Pagar a mesma nota duas vezes: quase sempre causado por nota reenviada por outro canal ou por pagamento fora do fluxo normal.
- Pagar o valor bruto esquecendo a retenção: a empresa paga a mais ao prestador e ainda continua devendo o tributo que deveria ter retido.
- Não guardar o comprovante vinculado à nota: no fechamento ou numa auditoria, ninguém consegue provar qual transferência quitou qual nota.
Cada um desses erros tem tratamento próprio. Os guias abaixo detalham as causas da duplicidade, como conciliar o extrato com as notas e como organizar comprovantes para auditoria.
- Pagamento duplicado a prestador PJ: como evitarAs cinco causas mais frequentes e as travas que eliminam o problema.
- Conciliação bancária no pagamento de prestadores PJComo bater extrato, notas e pagamentos no fechamento.
- Comprovante de pagamento de prestador PJComo organizar comprovantes para responder a uma auditoria.
Pagar muitos PJs: lote e pagamento consolidado
Com dezenas de prestadores, fazer uma transferência por nota multiplica o trabalho e o risco de erro de digitação. A alternativa é pagar em lote: reunir as notas aprovadas do ciclo e pagá-las numa única operação, mantendo o vínculo entre cada nota e cada repasse.
No pagamento consolidado, a empresa faz um único PIX ou boleto para o lote inteiro, e o valor é repassado a cada prestador. O prestador acompanha o próprio comprovante, e o financeiro concilia uma única saída em vez de dezenas. O guia sobre pagar vários prestadores com um único PIX compara as opções disponíveis.
- Como pagar vários prestadores com um único PIXOpções para pagamento em massa e o que avaliar em cada uma.
- Pagamento consolidado no AffluxUm PIX ou boleto da empresa para o lote, com repasse a cada prestador.
Conclusão
Saber como pagar PJ corretamente se resume a uma sequência que não pode pular etapas: contrato e cadastro em ordem, nota conferida, retenções identificadas, aprovação registrada, pagamento do valor líquido para a conta do CNPJ e comprovante vinculado. Quem segue essa ordem em todo ciclo fecha o mês mais rápido e consegue explicar cada pagamento depois.
O Afflux organiza esse fluxo num só lugar: o prestador envia a nota pelo portal, a análise com IA confere CNPJ do emitente e do tomador, valor e competência, a equipe confere retenções e valor líquido, a aprovação segue as alçadas definidas e o lote aprovado é pago em um único PIX ou boleto, com comprovante disponível para cada prestador.
- Plataforma de gestão de PJCadastro, contratos, notas, aprovações e pagamento de prestadores em um fluxo.