A dúvida de quando reter ISS na Nota Fiscal de Serviço é uma das mais comuns entre gestores financeiros e contadores que lidam com prestadores PJ. A resposta não é simplesmente 'sim' ou 'não': ela depende do tipo de serviço prestado, do município onde o serviço é executado e da relação entre prestador e tomador.
Quando reter ISS na Nota Fiscal de Serviço?
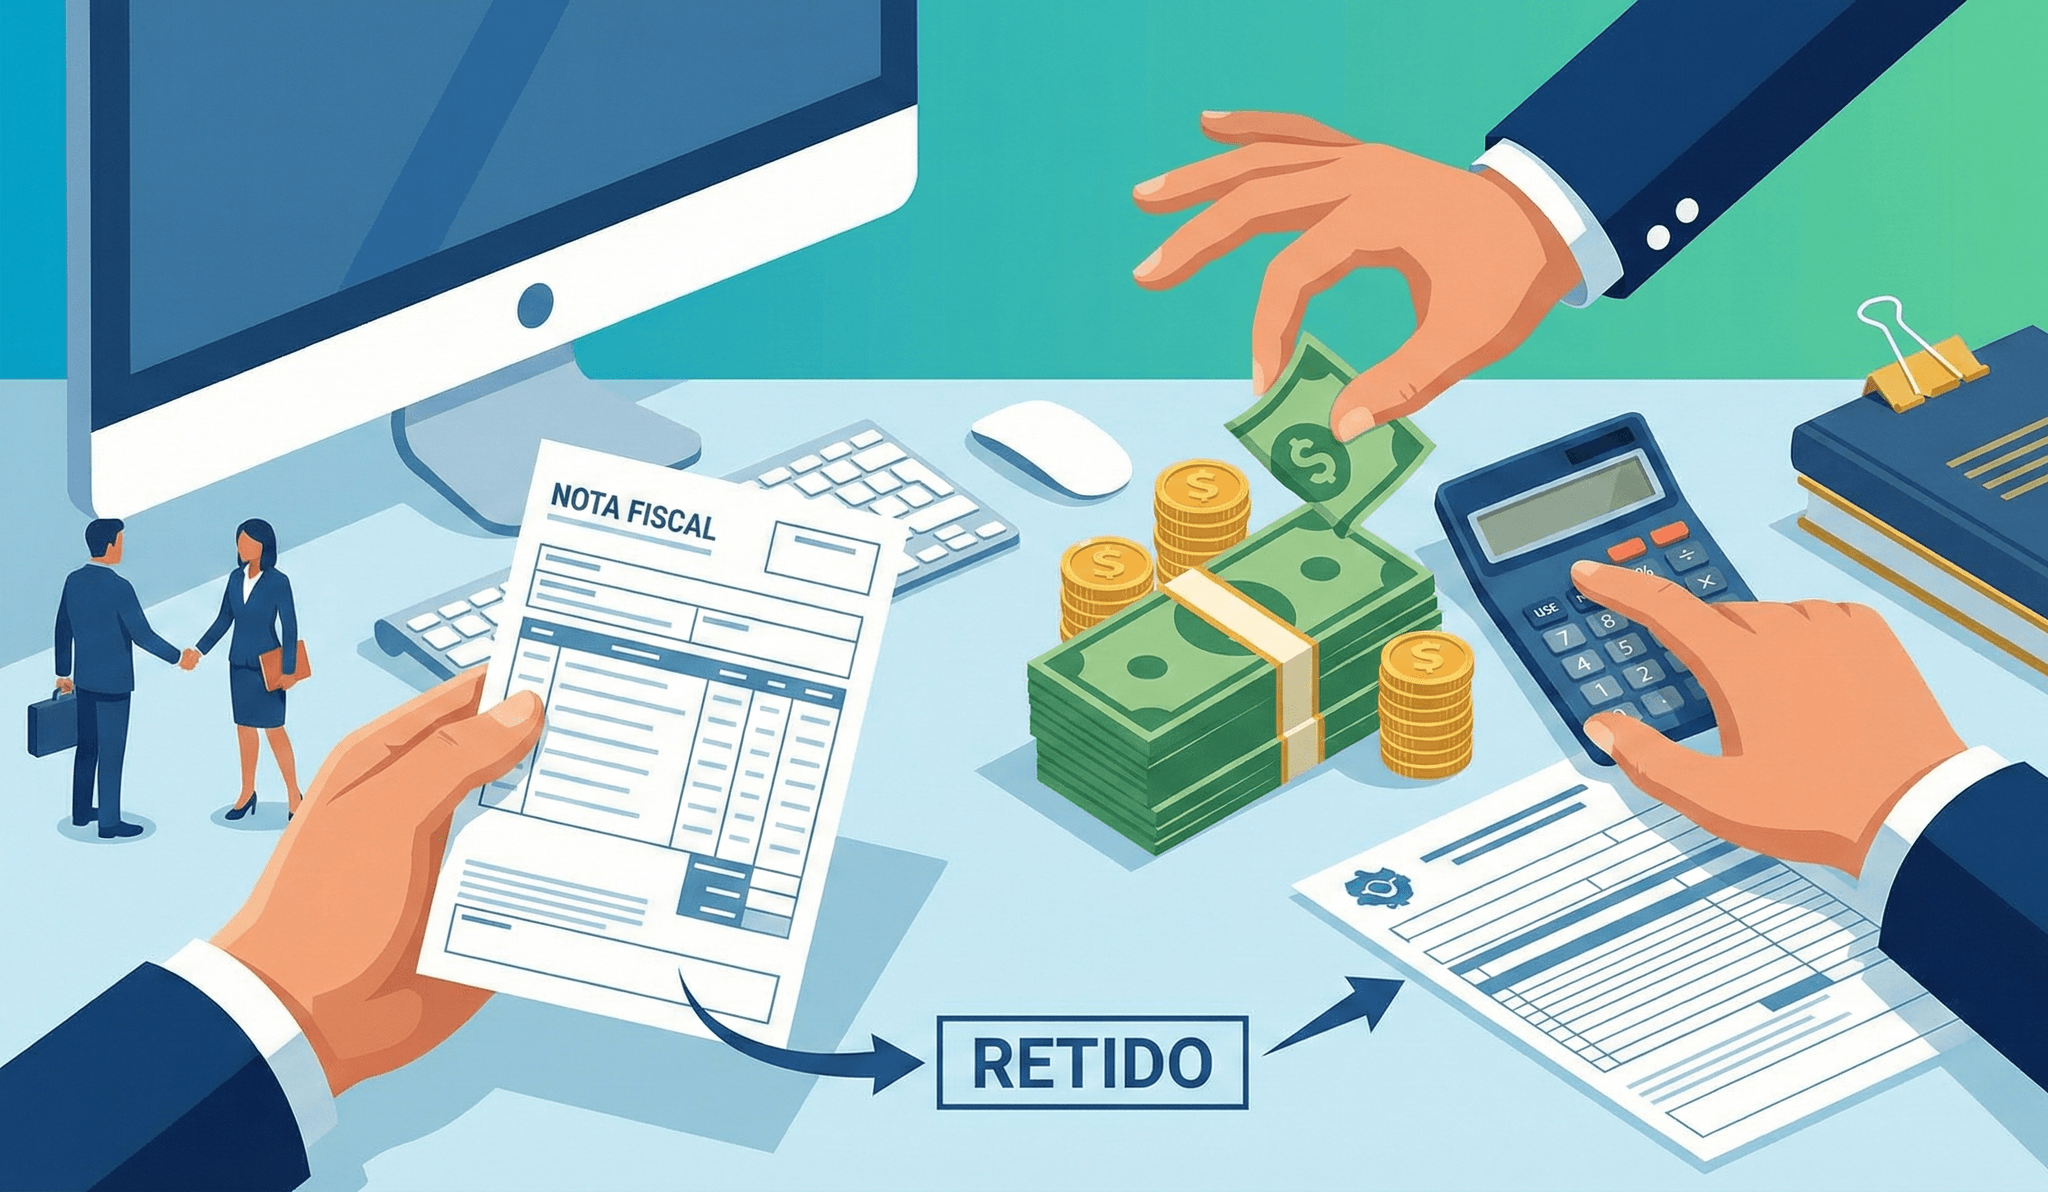
A retenção de ISS na Nota Fiscal de Serviço ocorre quando o imposto é devido no município do tomador — ou seja, na empresa contratante — e não no município do prestador. Nesses casos, a lei exige que a empresa contratante retenha o valor do ISS no momento do pagamento e recolha diretamente à prefeitura do seu município.
Serviços com retenção obrigatória de ISS pelo tomador
- Construção civil, demolição, reparação e conservação de obras
- Limpeza, conservação e manutenção de imóveis
- Vigilância, segurança e monitoramento
- Serviços de informática prestados no estabelecimento do tomador
- Fornecimento de mão de obra, inclusive temporária
- Serviços de transporte intramunicipal de cargas ou passageiros
- Serviços de cobrança, execução de título e protesto
Serviços sem retenção de ISS pelo tomador
Para a maioria dos serviços previstos na Lista Anexa da LC 116/2003, o ISS é devido no município do prestador. Nesses casos, o prestador recolhe o imposto diretamente e não há retenção na Nota Fiscal de Serviço pelo tomador. Exemplos: consultoria de negócios, desenvolvimento de software remoto, design gráfico, marketing digital, redação e tradução.
Como calcular a retenção de ISS na Nota Fiscal de Serviço
O cálculo é simples: aplique a alíquota do município do tomador sobre o valor bruto da Nota Fiscal de Serviço. O resultado é o valor retido pelo tomador, que deve ser recolhido à prefeitura no prazo estabelecido.
| Município | Alíquota ISS | Exemplo sobre R$ 10.000 | Prazo de recolhimento |
|---|---|---|---|
| São Paulo (SP) | 2% a 5% | R$ 200 a R$ 500 | Até dia 10 do mês seguinte |
| Rio de Janeiro (RJ) | 2% a 5% | R$ 200 a R$ 500 | Até dia 10 do mês seguinte |
| Belo Horizonte (MG) | 2% a 5% | R$ 250 (TI) | Até dia 10 do mês seguinte |
| Curitiba (PR) | 2% a 5% | R$ 250 a R$ 500 | Até dia 15 do mês seguinte |
| Brasília (DF) | 2% a 5% | R$ 200 a R$ 500 | Até dia 10 do mês seguinte |
A alíquota mínima de ISS é 2% conforme LC 157/2016. Nenhum município pode fixar alíquota efetiva abaixo desse valor. Sempre consulte o site da prefeitura do tomador para confirmar a alíquota vigente do serviço contratado.
Passo a passo: como reter ISS na Nota Fiscal de Serviço
Identifique o tipo de serviço na NF
Verifique se o serviço prestado está na lista de serviços com ISS devido no município do tomador (LC 116/2003, art. 3º).
Confirme o município de incidência
O ISS é devido onde o serviço é prestado. Se for no local do tomador, a retenção é obrigatória. Se for no local do prestador, não há retenção.
Aplique a alíquota correta
Use a alíquota do município do tomador sobre o valor bruto da Nota Fiscal de Serviço. Verifique se há benefícios fiscais ou regimes especiais.
Desconte o ISS do pagamento ao prestador
Pague ao prestador o valor da NF menos o ISS retido. Informe o valor retido na Nota Fiscal ou em documento complementar.
Recolha o ISS à prefeitura no prazo
Emita a guia de recolhimento no site da prefeitura do município do tomador e pague dentro do prazo para evitar multas e juros.
ISS na Nota Fiscal de Serviço para prestadores do Simples Nacional
Mesmo que o prestador seja optante pelo Simples Nacional, a empresa tomadora deve reter o ISS quando o serviço estiver sujeito à retenção na fonte. O fato de o prestador recolher ISS via DAS não isenta o tomador da obrigação de reter quando a lei assim determina. O prestador, por sua vez, deve informar o valor retido na sua declaração anual do Simples Nacional.
O que acontece se a empresa não retiver o ISS?
A omissão da retenção de ISS gera passivo tributário para a empresa tomadora. A prefeitura do município pode cobrar o imposto não retido com multa de até 75% do valor devido, além de juros de mora. Em caso de auditoria fiscal, a falta de comprovação de retenção pode resultar em autuação e inscrição em dívida ativa.
Tabela de alíquotas de ISS por capital
| Município | Alíquota mínima | Alíquota máxima | Serviços de TI |
|---|---|---|---|
| São Paulo (SP) | 2% | 5% | 2% a 5% |
| Rio de Janeiro (RJ) | 2% | 5% | 2% a 5% |
| Belo Horizonte (MG) | 2% | 5% | 2,5% |
| Curitiba (PR) | 2% | 5% | 2,5% a 5% |
| Porto Alegre (RS) | 2% | 5% | 2% a 5% |
| Florianópolis (SC) | 2% | 5% | 2% |
| Brasília (DF) | 2% | 5% | 2% a 5% |
A alíquota mínima de ISS é definida pela LC 157/2016 em 2%. Nenhum município pode conceder benefício fiscal que resulte em alíquota efetiva abaixo desse patamar.
Outras retenções obrigatórias: IRRF, PIS, COFINS, CSLL e INSS
Além do ISS, a empresa contratante pode ser obrigada a reter outros tributos na fonte, dependendo do tipo de serviço e do regime tributário do prestador. É comum concentrar a atenção no ISS e esquecer destes — e são justamente eles que aparecem em autuação.
| Tributo | Base legal | Alíquota | Quando reter |
|---|---|---|---|
| IRRF | IN RFB 1.234/2012 | 1% a 1,5% | Para serviços profissionais listados (consultoria, TI, contabilidade, entre outros) |
| PIS/COFINS/CSLL | Lei 10.833/2003, art. 30 | 4,65% (combinado) | Para pagamentos acima de R$ 215,05 em serviços específicos |
| INSS (cessão de mão de obra) | IN RFB 971/2009 | 11% | Para serviços com cessão de mão de obra ou empreitada |
Empresas optantes pelo Simples Nacional como prestadoras de serviço estão dispensadas da retenção de PIS/COFINS/CSLL, desde que apresentem declaração informando o enquadramento. Já a retenção de IR depende da atividade.
Como automatizar o controle de retenção de ISS
Controlar manualmente quais notas fiscais exigem retenção de ISS, calcular alíquotas por município e acompanhar prazos de recolhimento é um processo propenso a erros. Plataformas como o Afflux permitem configurar regras de retenção automaticamente: ao cadastrar o prestador e o tipo de serviço, o sistema identifica se há retenção obrigatória, calcula o valor retido e gera alertas para o financeiro no prazo de recolhimento.
Conclusão
Saber quando reter ISS na Nota Fiscal de Serviço é essencial para manter a empresa em conformidade fiscal. A regra principal é simples: quando o serviço é prestado no município do tomador, a retenção é obrigatória. Para os demais serviços, o prestador recolhe diretamente. Manter um processo claro de validação de NFs, com apoio de tecnologia, é a melhor forma de evitar passivos tributários e multas.